Décaler son départ à la retraite de quelques mois peut augmenter sa pension, mais pas systématiquement. Le report est surtout intéressant lorsqu’il permet de valider des trimestres manquants, de réduire une décote, d’obtenir une surcote ou d’acquérir des points de retraite complémentaire supplémentaires.
Tout dépend des droits déjà acquis, de votre âge, de votre régime et de la date exacte de liquidation. Une pension mensuelle plus élevée ne signifie d’ailleurs pas toujours qu’attendre constitue le meilleur choix financier. Voici comment identifier les situations favorables et comparer les dates avant de décider.
Dans quels cas quelques mois supplémentaires augmentent-ils la retraite ?
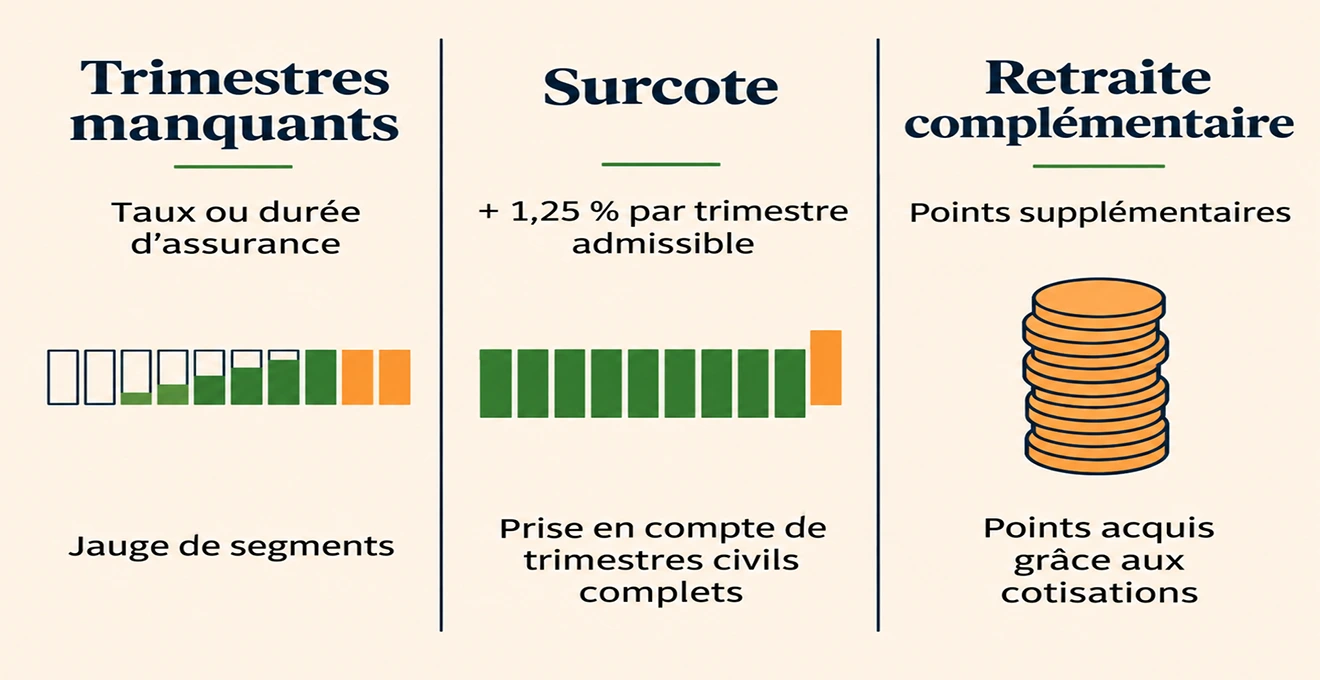
Dans le régime général français, plusieurs mécanismes peuvent modifier la pension. Ils ne fonctionnent pas de la même manière : certains servent à compléter les droits manquants, tandis que d’autres récompensent une activité poursuivie après l’obtention des conditions du taux plein.
| Mécanisme | Condition déterminante | Effet possible |
|---|---|---|
| Trimestres manquants | Acquérir des trimestres supplémentaires retenus dans le calcul | Améliorer la durée d’assurance prise en compte |
| Décote | Réduire le nombre de trimestres manquants pour le taux plein | Diminuer la minoration du taux de pension |
| Surcote | Remplir les conditions d’âge, de durée et d’activité cotisée | Majorer la retraite de base |
| Retraite complémentaire | Acquérir de nouveaux points par des cotisations | Augmenter la pension complémentaire |
| Salaire annuel moyen | Faire entrer dans le calcul une année de salaire plus favorable | Améliorer éventuellement la base de calcul |
Ces effets peuvent se combiner, mais aucun n’est automatique. Une personne ayant déjà suffisamment de trimestres ne se trouve pas dans la même situation qu’une autre dont le relevé indique une carrière incomplète.
Pourquoi la date exacte du départ change-t-elle le résultat ?
Pour le régime général, il faut distinguer deux notions : les trimestres validés pour la durée d’assurance et les trimestres civils entiers pouvant ouvrir droit à surcote. Les premiers relèvent notamment des règles de validation liées aux rémunérations et, l’année du départ, du calendrier de liquidation. Les seconds répondent à des conditions supplémentaires.
L’année du départ, les trimestres retenus pour la durée d’assurance dépendent à la fois des rémunérations soumises à cotisations et des trimestres civils écoulés avant la date d’effet de la pension. Ainsi, selon les règles exposées par Service Public, pour un départ au 1er septembre, le décompte s’arrête au 30 juin : seuls deux trimestres sont retenus pour cette année, même si le salaire permettrait normalement d’en valider quatre. Il faut distinguer ce calcul de la surcote : travailler quelques semaines de plus ne garantit pas d’accomplir un trimestre civil entier admissible à sa majoration de 1,25 %.
Il faut donc examiner la date précise d’effet de la retraite, la génération concernée, les droits enregistrés et la poursuite effective des cotisations. Deux dates relativement proches peuvent aboutir à des calculs différents.
Décaler son départ à la retraite de quelques mois peut avoir des conséquences différentes selon les trimestres validés, les points de retraite complémentaire et les droits acquis auprès des différentes caisses. Pour évaluer précisément ces paramètres, un bilan retraite réalisé par un cabinet spécialisé comme EOR permet de reconstituer son parcours professionnel, de vérifier ses droits et de comparer plusieurs scénarios de départ. Cette analyse personnalisée aide à prendre une décision éclairée, sans présumer d’une augmentation systématique de la pension.
Quand la surcote de 1,25 % devient-elle possible ?
Pour le salarié du privé, les conditions de la surcote précisées par Service Public sont cumulatives : avoir dépassé l’âge légal, disposer de la durée d’assurance requise et accomplir des trimestres civils entiers supplémentaires en poursuivant une activité cotisée. Chaque trimestre admissible majore alors la retraite de base de 1,25 %, sans appliquer ce taux à la complémentaire.
Le trimestre civil correspond à une période allant de janvier à mars, d’avril à juin, de juillet à septembre ou d’octobre à décembre. L’année où l’âge légal est atteint, la règle de décompte des trimestres de surcote comporte une particularité : seuls les trimestres civils entiers suivant celui de cet anniversaire peuvent être retenus.
Prenons un exemple entièrement hypothétique : une retraite de base de 1 200 € par mois avant surcote. Un trimestre admissible représente 1 200 × 1,25 %, soit 15 € supplémentaires par mois. Deux trimestres admissibles représentent 30 €, portant cette pension de base à 1 230 €, toutes choses égales par ailleurs.
Ces montants ne constituent pas une estimation personnelle. La date du premier trimestre admissible dépend de la situation exacte, et la retraite complémentaire se calcule séparément.
Que gagne-t-on si les conditions de surcote ne sont pas remplies ?
L’absence de surcote ne signifie pas qu’un report est inutile. Si vous n’avez pas encore tous les trimestres exigés, une période supplémentaire peut réduire la décote, c’est-à-dire la minoration appliquée au taux de calcul. Elle peut également améliorer le rapport entre la durée retenue au régime général et celle nécessaire pour obtenir une pension complète dans ce régime.
Ces deux effets sont distincts : atteindre le taux plein ne garantit pas que la pension calculée correspond au maximum théorique de votre régime. Le nombre de trimestres pris en compte reste déterminant.
Le supplément de pension ne se limite pas toujours à la surcote : comme le rappellent les explications de l’Assurance retraite, poursuivre une activité cotisée permet également d’acquérir des points complémentaires selon son affiliation. Leur effet doit être estimé séparément de la majoration de la retraite de base.
Enfin, le calendrier peut modifier le salaire annuel moyen servant au calcul de la retraite de base. Dans le régime général, l’année du point de départ de la pension est exclue de cette moyenne. Reporter son départ au 1er janvier de l’année suivante peut permettre de prendre en compte l’année d’activité précédente. Celle-ci n’améliorera toutefois la moyenne que si elle figure effectivement parmi les années favorables retenues. Leur nombre et les modalités de calcul dépendent des règles applicables à la situation de l’assuré, notamment des dispositions concernant certaines majorations pour enfants. Un départ en janvier ne garantit donc pas une pension supérieure.
Une pension plus élevée justifie-t-elle de travailler plus longtemps ?
Pas nécessairement. Une hausse de pension mensuelle doit être mise en regard des sommes qui ne seront pas versées pendant le report. Il faut également considérer les salaires qui continuent éventuellement à être perçus.
Le raisonnement change selon que vous restez en activité avec votre rémunération habituelle, poursuivez une activité réduite ou attendez votre départ sans percevoir de salaire. Dans chaque cas, les ressources immédiates et les droits supplémentaires peuvent être différents.
Exemple fictif, pas une prévision : Six pensions de 1 800 € différées représentent 10 800 €. Si la pension ultérieure augmente de 45 € par mois, il faut arithmétiquement 240 mois, soit 20 ans, pour retrouver cette somme par le seul supplément. Ce calcul ne tient compte ni du salaire conservé pendant le report, ni des impôts, ni des revalorisations, ni de l’actualisation.
Ce calcul simplifié ne donne donc pas un véritable seuil de rentabilité individuel. Pour comparer deux dates, il faut évaluer les pensions de base et complémentaires attendues, les revenus disponibles pendant l’attente et les conséquences personnelles d’une prolongation d’activité.
Comment comparer deux dates de départ avant de décider ?
Une comparaison fiable commence par les données de carrière, et non par un pourcentage de hausse supposé. Le service officiel d’estimation de retraite permet d’étudier plusieurs scénarios ; les anomalies du relevé doivent être examinées avant d’en tirer des conclusions.
- Identifier les conditions de départ. Vérifiez l’âge légal et la durée d’assurance exigée pour votre génération et votre situation.
- Contrôler les périodes de carrière. Recherchez les trimestres, emplois ou périodes assimilées manquants sur votre relevé.
- Simuler plusieurs dates. Comparez notamment la première date admissible et une date située après un trimestre civil complet supplémentaire.
- Additionner les pensions. Pour chaque date, relevez séparément la retraite de base et la retraite complémentaire, puis comparez les totaux mensuels. Identifiez une éventuelle décote ou surcote et la composante qui explique la différence de montant.
- Examiner les ressources et exceptions. Intégrez les salaires conservés, les pensions différées et les règles propres à vos différents régimes.
Les départs anticipés, les carrières mêlant plusieurs régimes, certains taux pleins accordés à titre particulier et les situations sans activité cotisée demandent une attention spécifique. Les conditions ordinaires de surcote du régime général ne doivent pas être transposées à toutes ces situations.
Enfin, vérifiez que les dates simulées correspondent bien à des dates possibles de liquidation. Une différence affichée dans un simulateur n’est utile que si les hypothèses de carrière et de revenus sont cohérentes.
Que vérifier une fois la date de retraite choisie ?
Une fois la date retenue, il reste à vérifier les informations du dossier et à organiser la liquidation des droits. Cette phase administrative est distincte de la simulation du montant : il faut contrôler les périodes de carrière, réunir les justificatifs utiles et confirmer les formalités auprès des caisses concernées.
Ne confondez pas la date que vous envisagez et l’attribution effective de la pension. La retraite doit être demandée selon les démarches applicables : une simulation ne déclenche pas automatiquement les versements. La vérification des justificatifs et de la carrière réduit le risque de découvrir une difficulté administrative au dernier moment.
Le bon choix n’est donc pas forcément de travailler plusieurs mois de plus, mais de retenir la date qui améliore réellement votre situation après comparaison des droits et des revenus. Si les estimations restent modestes, d’autres ressources peuvent entrer en ligne de compte : le guide des aides pour une petite retraite présente les dispositifs à examiner selon votre situation. Leurs conditions et montants doivent être confirmés auprès des organismes compétents.