Organiser le maintien à domicile ne consiste pas à cocher une liste de tâches, mais à bâtir un écosystème évolutif qui protège l’autonomie de votre parent et votre propre sérénité.
- La communication non-violente est plus efficace que l’argumentation pour faire accepter une aide extérieure.
- Un plan progressif sur 5 ans, anticipant les besoins, coûte moins cher et est moins stressant qu’une réaction dans l’urgence.
- L’adaptation du logement représente un investissement unique équivalent à environ 6 mois d’EHPAD, tout en préservant le patrimoine familial.
Recommandation : Votre première action est de réaliser une évaluation globale des besoins (via la grille AGGIR) et de contacter le point d’information local dédié aux personnes âgées (type CLIC) pour un premier diagnostic.
Voir un parent perdre en autonomie est une épreuve chargée d’émotions. La question du maintien à domicile se pose alors, souvent dans un mélange d’évidence affective et d’appréhension logistique. Vous vous imaginez déjà jongler entre votre travail, votre propre famille et un agenda de soins complexe, avec la peur latente de l’appel en panique au milieu de la nuit. Votre réflexe, comme celui de nombreux aidants, est de penser « solutions » : chercher une aide-ménagère, planifier l’installation d’une douche sécurisée, lister les aides financières.
Ces éléments sont nécessaires, mais ils ne sont que des briques. Sans un plan d’architecte, vous risquez de construire une structure fragile, épuisante pour vous et potentiellement infantilisante pour votre proche. La plupart des guides se concentrent sur le « quoi faire », en oubliant l’essentiel : le « comment penser ». Le véritable enjeu n’est pas d’accumuler des services, mais de créer un écosystème de soutien progressif et co-construit. Un système qui préserve ce qui a le plus de valeur : l’autonomie décisionnelle de votre parent et votre propre équilibre.
Cet article n’est pas une simple checklist. C’est une feuille de route stratégique, conçue pour vous, l’enfant devenu aidant. Nous allons passer de la réaction à l’anticipation, en abordant les aspects psychologiques, financiers et organisationnels non pas comme des problèmes distincts, mais comme les facettes d’un même projet de vie. L’objectif est de vous donner les clés pour préserver la dignité de votre parent, la solidité de votre patrimoine et, surtout, votre sérénité.
Sommaire
- Pourquoi vos parents refusent-ils de l’aide à domicile malgré les difficultés ?
- Comment établir un plan de maintien à domicile efficace sur 5 ans ?
- Quelle est la comparaison financière entre maintien à domicile et EHPAD ?
- Quelles aides financières cumuler pour réduire le reste à charge mensuel ?
- Comment préserver le lien social et sécuriser le logement sans médicaliser ?
Pourquoi vos parents refusent-ils de l’aide à domicile malgré les difficultés ?
Le premier obstacle est rarement financier ou logistique ; il est psychologique. Le refus d’aide de la part d’un parent n’est pas un caprice, mais l’expression de peurs profondes. Comprendre ces mécanismes est la première étape pour débloquer la situation. Derrière un « non, je n’ai besoin de rien » se cachent souvent trois angoisses fondamentales : la peur de perdre son indépendance, la crainte de l’intrusion d’un étranger dans son intimité, et le sentiment de devenir un fardeau pour ses enfants. Accepter de l’aide, c’est admettre une vulnérabilité que toute une vie a appris à masquer.
Face à ce mur, l’argumentation frontale est contre-productive. Tenter de « prouver » le besoin d’aide ne fait que renforcer les défenses. La clé est de changer de posture : passer de celui qui impose une solution à celui qui exprime son propre ressenti. Le dialogue doit s’articuler autour de votre propre inquiétude et de votre épuisement, et non des « défaillances » de votre parent. C’est une approche qui préserve son autonomie décisionnelle et le positionne comme un partenaire dans la recherche de solutions, plutôt que comme un problème à résoudre. L’objectif n’est pas de convaincre, mais d’inviter à collaborer pour trouver un arrangement qui soulage tout le monde.
Pour amorcer ce dialogue délicat, des techniques de communication spécifiques peuvent s’avérer très efficaces. Il s’agit de remplacer la confrontation par l’empathie et la proposition.
- Remplacer l’argumentation directe par l’expression de ses propres besoins : Au lieu de « Tu risques de tomber », essayez « Quand je sais que tu es seul(e), je m’inquiète et cela m’épuise. »
- Introduire l’aide sous l’angle du confort plutôt que de la dépendance : « Et si quelqu’un venait t’aider pour les tâches les plus fatigantes, pour que tu gardes ton énergie pour tes loisirs ? »
- Proposer un essai temporaire pour diminuer la pression de l’engagement définitif : « On pourrait essayer juste pour un mois, pour voir si cela te convient. Sans aucun engagement. »
- Impliquer le senior comme décideur principal dans le choix des solutions : « J’ai regardé plusieurs options, j’aimerais beaucoup avoir ton avis pour choisir celle qui te conviendrait le mieux. »
Cette approche centrée sur l’écoute et la collaboration est le socle de tout projet réussi. Pour bien intégrer ces nuances, il peut être utile de revoir .
Comment établir un plan de maintien à domicile efficace sur 5 ans ?
Organiser le maintien à domicile dans l’urgence est la meilleure recette pour l’épuisement et les mauvais choix. La stratégie la plus sereine consiste à bâtir un plan d’accompagnement progressif, idéalement sur un horizon de 3 à 5 ans. Il ne s’agit pas de tout prévoir, mais d’anticiper les grandes étapes de l’évolution de la dépendance pour y répondre par des paliers de solutions adaptées. Ce plan agit comme un rempart contre la panique. Le point de départ est une évaluation objective de la situation actuelle, souvent via la grille AGGIR (Autonomie Gérontologie Groupes Iso-Ressources), qui définit le niveau de dépendance (GIR) et ouvre droit à certaines aides comme l’APA pour les GIR 1 à 4.
Ce plan doit être un document vivant, articulé autour de plusieurs scénarios (« si la mobilité diminue », « si la mémoire présente des faiblesses »…). Pour chaque scénario, vous pré-identifiez les solutions : quel type d’aide humaine, quelles adaptations du logement, quelle technologie de soutien (téléassistance, domotique). L’idée est de passer d’une logique de réaction à une logique d’anticipation. Cette démarche a un double avantage : elle permet de lisser les coûts et de préparer psychologiquement votre parent (et vous-même) aux changements à venir.
Cette planification doit également intégrer les scénarios où le maintien à domicile pourrait ne plus être adapté. Anticiper une éventuelle transition vers un établissement permet de dédramatiser cette option et de la considérer comme une alternative planifiée plutôt qu’une décision prise dans l’urgence. Si cette situation devait se présenter, des services d’accompagnement gratuits existent pour faciliter la recherche d’établissements adaptés, comme la recherche de maisons de retraite à Montélimar ou dans votre secteur. Cette anticipation fait partie intégrante d’une planification responsable.
Le premier contact essentiel est souvent le point d’information local (CLIC), qui offre une vision globale des ressources disponibles sur votre territoire. Cette planification est d’autant plus cruciale que les projections démographiques sont sans appel. En effet, près de 4 millions de seniors seraient en perte d’autonomie en 2050 selon les projections de l’INSEE, ce qui représente une augmentation significative des besoins en accompagnement. Anticiper, c’est se donner les moyens de faire face à cette réalité future.
Construire ce plan est un investissement en temps qui vous fera gagner en sérénité. Pour en saisir toute la portée, n’hésitez pas à relire les principes d’un plan de maintien à domicile évolutif.
Quelle est la comparaison financière entre maintien à domicile et EHPAD ?
La dimension affective est primordiale, mais la question financière est inévitable et doit être abordée de front. L’un des principaux arguments en faveur du maintien à domicile est son coût, souvent perçu comme inférieur à celui d’un EHPAD. Les chiffres confirment cette intuition : selon le baromètre Retraite.com / Silver Alliance 2024, le coût moyen pour bien vieillir chez soi s’élève à 1 260 € par mois, soit 15 124 € par an. Ce montant, bien que conséquent, reste nettement inférieur au coût médian d’une place en EHPAD.
Au-delà du coût mensuel, l’impact sur le patrimoine familial est un critère de décision majeur. Le maintien à domicile permet de conserver le bien immobilier, qui peut même être valorisé par les travaux d’adaptation. À l’inverse, le financement d’un EHPAD conduit fréquemment à la vente du domicile familial pour couvrir les frais, consommant ainsi une part importante du patrimoine. La comparaison des deux modèles sur le long terme est éclairante et doit intégrer non seulement les coûts directs, mais aussi les aides mobilisables et l’impact patrimonial final.
| Critère | Maintien à domicile | EHPAD |
|---|---|---|
| Coût mensuel moyen 2024 | 1 260 € | 2 310 € |
| Évolution sur 5 ans | +20,84% | +15% |
| Impact sur le patrimoine immobilier | Conservation et valorisation possible | Vente souvent nécessaire |
| Aides financières | APA, crédit d’impôt, MaPrimeAdapt’ | APA en établissement |
L’adaptation du logement : un investissement stratégique
L’investissement initial pour adapter un logement peut sembler élevé, mais une analyse sur le long terme révèle un retour sur investissement considérable, tant sur le plan financier que sur celui de la qualité de vie. Le coût d’une adaptation complète (salle de bain, rampes, monte-escalier…) se situe généralement entre 8 000 et 15 000 €, après déduction des aides comme MaPrimeAdapt’. Il s’agit d’une dépense unique qui sécurise le domicile pour de nombreuses années.
En comparaison, une seule année en EHPAD représente une dépense récurrente bien plus importante. Avec un coût médian mensuel de 2 310 €, une année en établissement s’élève à plus de 27 000 €. Sur trois ans, la différence est abyssale : l’adaptation du logement permet une économie de plusieurs dizaines de milliers d’euros, tout en préservant le capital immobilier de la famille. Cet investissement dans les murs est en réalité un investissement dans l’autonomie et la stabilité financière.
| Type d’investissement | Coût initial | Coût annuel récurrent | Impact patrimoine |
|---|---|---|---|
| Adaptation complète logement | 8 000-15 000 € (unique) | 0 € | Valorisation du bien |
| EHPAD (année complète) | 0 € | 27 720 € (2 310 €/mois) | Épuisement progressif |
| Économie sur 3 ans | – | ~ 68 160 € (vs. EHPAD, hors coût initial) | Conservation du patrimoine |
Cet arbitrage financier démontre que retarder l’entrée en établissement par une adaptation bien pensée du domicile n’est pas seulement un choix de cœur, mais aussi une décision économique rationnelle qui protège l’avenir financier de toute la famille. Cette analyse financière, bien que cruciale, ne doit pas occulter les aspects qualitatifs. Le choix final dépendra toujours d’un équilibre entre la soutenabilité économique, le souhait de la personne âgée et la capacité de la famille à mettre en place l’écosystème de soutien nécessaire.
Pour prendre une décision éclairée, il est fondamental de bien peser et de comprendre .
Quelles aides financières cumuler pour réduire le reste à charge mensuel ?
Le financement du maintien à domicile est un puzzle complexe. De nombreuses aides existent, mais leurs conditions d’attribution, leurs plafonds et leurs règles de cumul peuvent vite devenir un casse-tête. Comprendre comment articuler ces différents dispositifs est essentiel pour réduire significativement le reste à charge mensuel et rendre le projet économiquement viable.
Les aides principales : APA, crédit d’impôt et MaPrimeAdapt’
L’aide la plus connue est l’Allocation Personnalisée d’Autonomie (APA), versée par le département. Elle s’adresse aux personnes de 60 ans et plus, classées en GIR 1 à 4, et permet de financer une partie des dépenses liées à la perte d’autonomie (aide humaine, portage de repas, téléassistance…). Son montant dépend du niveau de dépendance et des revenus.
Au-delà de l’APA, deux autres dispositifs majeurs peuvent être mobilisés. Le crédit d’impôt pour l’emploi d’un salarié à domicile est un levier important, puisqu’il permet de récupérer 50% des sommes engagées (salaires et cotisations) pour une aide à domicile, dans la limite d’un plafond. Pour l’aménagement du logement, le programme MaPrimeAdapt’ (qui remplace plusieurs anciennes aides de l’Anah et des caisses de retraite) est devenu le guichet unique pour financer les travaux d’adaptation (douche à l’italienne, monte-escalier…).
L’optimisation consiste à bien orchestrer les demandes. En général, il est conseillé de commencer par l’évaluation du GIR pour l’APA, car elle constitue le socle du plan d’aide. Ensuite, les aides des caisses de retraite et les dispositifs fiscaux viennent en complément. Il est important de noter que toutes les aides ne sont pas cumulables entre elles pour les mêmes dépenses, une complexité que les solutions d’accompagnement de la MGEN permettent de déchiffrer pour leurs adhérents. Un conseiller du CLIC ou du service social de la mairie peut vous aider à dessiner la meilleure stratégie de cumul en fonction de votre situation spécifique.
Les dispositifs préventifs des caisses de retraite
Lorsqu’on pense « aides », l’APA vient immédiatement à l’esprit. Pourtant, les caisses de retraite (CARSAT pour le régime général, Agirc-Arrco pour les complémentaires) proposent un arsenal d’aides souvent méconnues, particulièrement précieuses car elles interviennent en prévention de la perte d’autonomie. Elles s’adressent principalement aux retraités classés en GIR 5 et 6, c’est-à-dire ceux qui ne sont pas encore éligibles à l’APA mais qui commencent à ressentir des difficultés.
Ces aides, regroupées sous des appellations comme « Bien vieillir chez soi » ou « plans d’aides personnalisés », peuvent financer un large éventail de services : aide-ménagère, portage de repas, ateliers de prévention (mémoire, équilibre), petites adaptations du logement, ou encore installation d’une téléassistance. L’intérêt majeur est d’agir en amont, pour retarder la dépendance lourde. Le montant de ces aides est soumis à des conditions de ressources. Il est crucial de contacter à la fois la CARSAT ET l’Agirc-Arrco, car leurs dispositifs peuvent se compléter.
La démarche pour obtenir ces aides est spécifique et requiert une approche proactive. Le ministère des Solidarités anticipe que les besoins d’accompagnement à domicile vont augmenter de 20 % d’ici 10 ans, ce qui rend ces dispositifs préventifs encore plus stratégiques. Pour maximiser vos chances :
- Contactez le service social de la CARSAT, et non le service retraite standard, qui est plus à même de vous orienter.
- Utilisez les mots-clés « plan d’aides personnalisé » et « prévention de la perte d’autonomie » dans votre demande.
- Préparez l’évaluation à domicile en listant en amont tous les besoins, même ceux qui vous semblent mineurs (difficulté à porter les courses, à faire le ménage des vitres…).
- Demandez spécifiquement les aides pour la téléassistance, l’accompagnement par un ergothérapeute et le transport accompagné, qui sont des prestations souvent couvertes.
Pour y voir plus clair dans cette cartographie complexe, il est essentiel de bien connaître les différentes aides financières et leurs règles de cumul et ce que proposent .
Comment préserver le lien social et sécuriser le logement sans médicaliser ?
Éviter la prison dorée : l’impératif du lien social
Sécuriser le logement, coordonner les soins, gérer le budget… On peut cocher toutes les cases de l’organisation parfaite et pourtant passer à côté de l’essentiel : le lien social. L’erreur la plus fréquente, et la plus insidieuse, est de se concentrer exclusivement sur la sécurité physique et médicale, en oubliant que la solitude est un accélérateur majeur de la perte d’autonomie, notamment cognitive. Un domicile parfaitement adapté mais où personne ne passe, où le téléphone ne sonne plus, se transforme rapidement en une prison dorée. La stimulation intellectuelle et les interactions sociales sont aussi vitales que les médicaments ou les barres d’appui.
Lutter contre cet isolement doit faire partie intégrante du plan de maintien à domicile. Il ne s’agit pas de « remplir » l’agenda de votre parent, mais de co-construire avec lui un « écosystème social » qui a du sens pour lui. Cela peut passer par des activités de club, le maintien de rituels comme la visite au marché, ou l’initiation à des outils numériques (tablettes, appels vidéo) pour garder le contact avec la famille et les amis éloignés. La technologie, souvent vue comme un outil de surveillance, peut devenir un formidable pont social si elle est introduite de manière ludique et accompagnée.
Impliquer le voisinage et le cercle amical est également une stratégie puissante. Une voisine qui passe prendre des nouvelles, un ami qui l’accompagne pour une courte promenade : ces micro-interactions sont des bouffées d’oxygène qui rompent la monotonie et maintiennent un sentiment d’appartenance à une communauté. Penser le maintien à domicile, c’est aussi penser le maintien du lien.
Votre plan d’action pour un agenda social actif
- Listez tous les canaux de vie sociale de votre parent (club de loisirs, marché, voisins, amis, famille) et identifiez ceux qui s’affaiblissent.
- Planifiez des activités hebdomadaires fixes (ex: sortie au marché le mardi, appel vidéo avec les petits-enfants le dimanche) pour créer des routines rassurantes.
- Intégrez la technologie comme un pont social (ex: tablette pour appels vidéo familiaux), en vous assurant que l’outil est simple et correspond à ses capacités.
- Construisez un réseau de « relève sociale » avec des voisins ou des amis pour des visites courtes ou des services simples, afin de varier les interactions.
- Alternez activités en présentiel et virtuelles en fonction de la forme du jour, en laissant toujours le choix final à votre parent pour préserver son autonomie.
La sécurité invisible : adapter sans médicaliser
L’un des freins majeurs à l’aménagement du domicile est la peur de le « médicaliser ». Votre parent ne veut pas vivre dans un environnement qui lui rappelle constamment sa vulnérabilité. L’objectif est donc de trouver un équilibre entre sécurité maximale et discrétion, en intégrant des solutions qui se fondent dans le décor. C’est le concept de la sécurité invisible : rendre la maison plus sûre sans qu’elle ressemble à un hôpital.
Aujourd’hui, de nombreuses solutions allient design et fonctionnalité. Les barres d’appui ne sont plus forcément blanches et médicales ; elles existent en finitions chromées, noires ou brossées, et peuvent servir de porte-serviettes élégants dans une salle de bain. Les chemins lumineux à détection de mouvement pour les déplacements nocturnes sont plus discrets et agréables que des veilleuses branchées en permanence. De même, un tapis à motif décoratif peut cacher d’excellentes propriétés antidérapantes. La domotique « douce » offre également des solutions pertinentes : des volets roulants qui se ferment d’un seul bouton, une plaque à induction qui s’éteint seule en cas d’oubli.
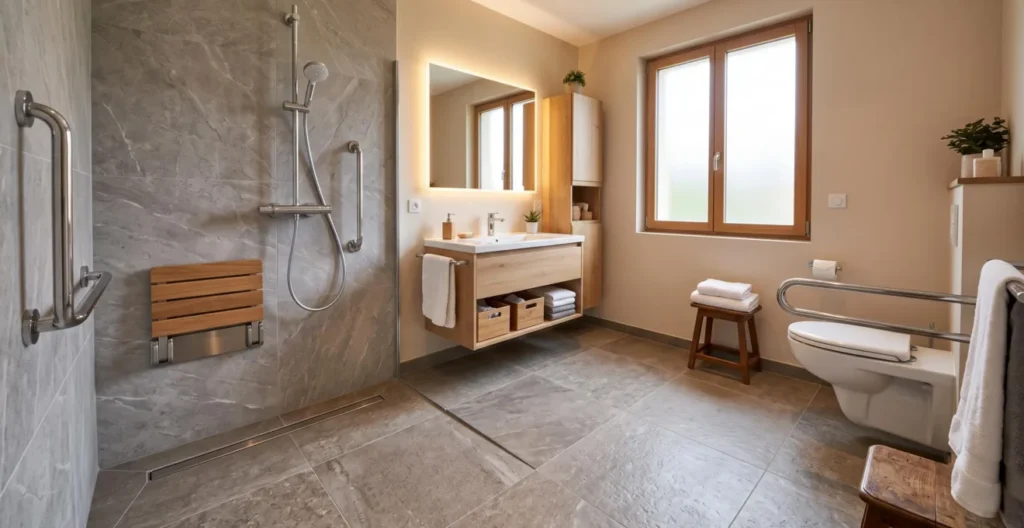
La clé de l’acceptation de ces aménagements réside dans la co-construction. Chaque choix doit être discuté et validé avec votre parent. En le laissant choisir le design d’une barre d’appui ou la couleur d’un revêtement de sol, vous transformez une contrainte de sécurité en un projet de décoration partagé. Cette approche préserve son sentiment de contrôle sur son propre environnement et facilite grandement l’adoption des changements.
- Dans le salon, optez pour des tapis antidérapants esthétiques aux motifs décoratifs plutôt que des modèles unis et stigmatisants.
- Dans la chambre et les couloirs, installez des chemins lumineux à détection automatique qui s’allument en douceur la nuit.
- Dans la salle de bain, choisissez des barres d’appui design, coordonnées à la robinetterie, qui font aussi office de porte-serviettes.
- Dans la cuisine, privilégiez la domotique douce : plaques à induction qui s’éteignent seules, robinets à détecteur pour éviter les oublis.
- Pour chaque choix, impliquez votre parent pour qu’il reste maître de son intérieur et que chaque aménagement soit accepté et non subi.
La lutte contre l’isolement est un combat de tous les jours, tout comme l’intégration harmonieuse des équipements de sécurité. Pour vous y aider, il est crucial de garder en tête les stratégies permettant d’éviter le piège de la prison dorée et de bien intégrer ces adaptations dans un plan global.
À retenir
- Anticiper plutôt que réagir : La construction d’un plan progressif sur plusieurs années est la clé pour éviter les décisions prises dans l’urgence, qui sont souvent les plus coûteuses et les plus stressantes.
- Co-construire pour préserver la dignité : Impliquer votre parent comme acteur principal de toutes les décisions est essentiel pour qu’il accepte les changements et conserve son autonomie psychologique.
- Penser en « écosystème » : Le succès du maintien à domicile repose sur l’équilibre entre le soutien humain, les adaptations techniques, les aides financières et, surtout, le maintien du lien social.
- Optimiser le financement : L’articulation intelligente des différentes aides (APA, crédit d’impôt, MaPrimeAdapt’, aides des caisses de retraite) peut réduire significativement le reste à charge mensuel.
Vous détenez maintenant une vision stratégique pour aborder le maintien à domicile de manière plus sereine et efficace. Pour commencer à bâtir ce projet, l’étape suivante consiste à objectiver la situation. Évaluez les besoins précis de votre proche en vous aidant de la grille AGGIR et prenez contact avec le point d’information local (CLIC) de votre secteur. C’est le premier pas concret vers un plan d’action personnalisé et durable.
Questions fréquentes sur le maintien à domicile
Comment optimiser l’ordre de demande des aides pour maximiser le montant perçu ?
Il n’y a pas d’ordre unique parfait, mais une stratégie courante est de commencer par faire évaluer le niveau de dépendance (GIR) pour demander l’APA, qui sert de base. Ensuite, sollicitez les aides des caisses de retraite (CARSAT, Agirc-Arrco) pour les actions de prévention ou en complément. Enfin, intégrez le crédit d’impôt pour l’emploi à domicile dans votre calcul annuel. L’attribution et le montant des aides étant souvent basés sur les conditions de revenus et le niveau de perte d’autonomie, un conseiller d’un point d’information local (CLIC) peut vous aider à définir la séquence la plus pertinente pour votre situation.
Quelles sont les aides spécifiques pour l’aidant lui-même ?
L’aidant n’est pas oublié. Il peut bénéficier du congé de proche aidant, qui permet de cesser temporairement son activité professionnelle pour s’occuper de son parent, avec une allocation journalière (AJPA). De plus, de nombreuses associations et plateformes de répit, souvent soutenues par les départements ou les caisses de retraite, proposent un soutien psychologique, des groupes de parole et des solutions de « relayage » pour permettre à l’aidant de prendre du temps pour lui. Certaines formations dédiées aux aidants peuvent également être financées.
Peut-on cumuler APA et aides des caisses de retraite ?
Le cumul est possible mais encadré. En règle générale, on ne peut pas cumuler deux aides pour financer exactement la même dépense. Cependant, les aides peuvent être complémentaires. Par exemple, l’APA peut financer les heures d’aide humaine pour les actes essentiels de la vie, tandis que l’aide de la caisse de retraite (« plan d’aide personnalisé ») peut financer des heures d’aide-ménagère pour l’entretien du logement pour une personne moins dépendante (GIR 5 ou 6). Il est essentiel de se renseigner auprès de chaque organisme, car les règles peuvent varier localement.